Ulga termomodernizacyjna pozwala odliczyć od dochodu wydatki poniesione na ocieplenie domu, wymianę źródła ciepła czy instalację fotowoltaiczną. Dzięki temu zapłacisz niższy podatek. Poniżej wyjaśniamy, kto może skorzystać z ulgi, co zebrać i jak wypełnić zeznanie.
Kto może skorzystać z ulgi i na jakich zasadach
Z ulgi korzystają podatnicy, którzy są właścicielami lub współwłaścicielami jednorodzinnego budynku mieszkalnego i ponieśli wydatki na przedsięwzięcie termomodernizacyjne. Odliczenie dotyczy kosztów związanych z poprawą efektywności energetycznej budynku, a nie każdego remontu. Sama wymiana okien na nowe lub malowanie elewacji bez docieplenia mogą nie zostać uznane, dlatego zawsze sprawdź, czy dany wydatek mieści się w katalogu z przepisów.
Odliczenie ma swój limit. Według dotychczasowych przepisów wynosił on 53 tys. zł na jednego podatnika, a przy współwłasności każdy ze współwłaścicieli ma własny limit. Przed rozliczeniem sprawdź aktualne przepisy (np. na stronie Krajowej Informacji Skarbowej), bo zasady i kwoty mogą się zmieniać.
Ulga nie obejmuje wydatków, które zostały Ci zwrócone lub sfinansowane z dotacji czy dopłat. Takie kwoty trzeba pomniejszyć, a część wydatków pokrytą z innych źródeł zazwyczaj odliczyć się nie da. Jeśli korzystasz z programu wsparcia, zapytaj w urzędzie, który go prowadzi, jak to wpływa na odliczenie.
Jakie wydatki można odliczyć
Co do zasady odliczyć można wydatki na materiały budowlane, urządzenia oraz usługi związane z termomodernizacją. Typowe przykłady to:
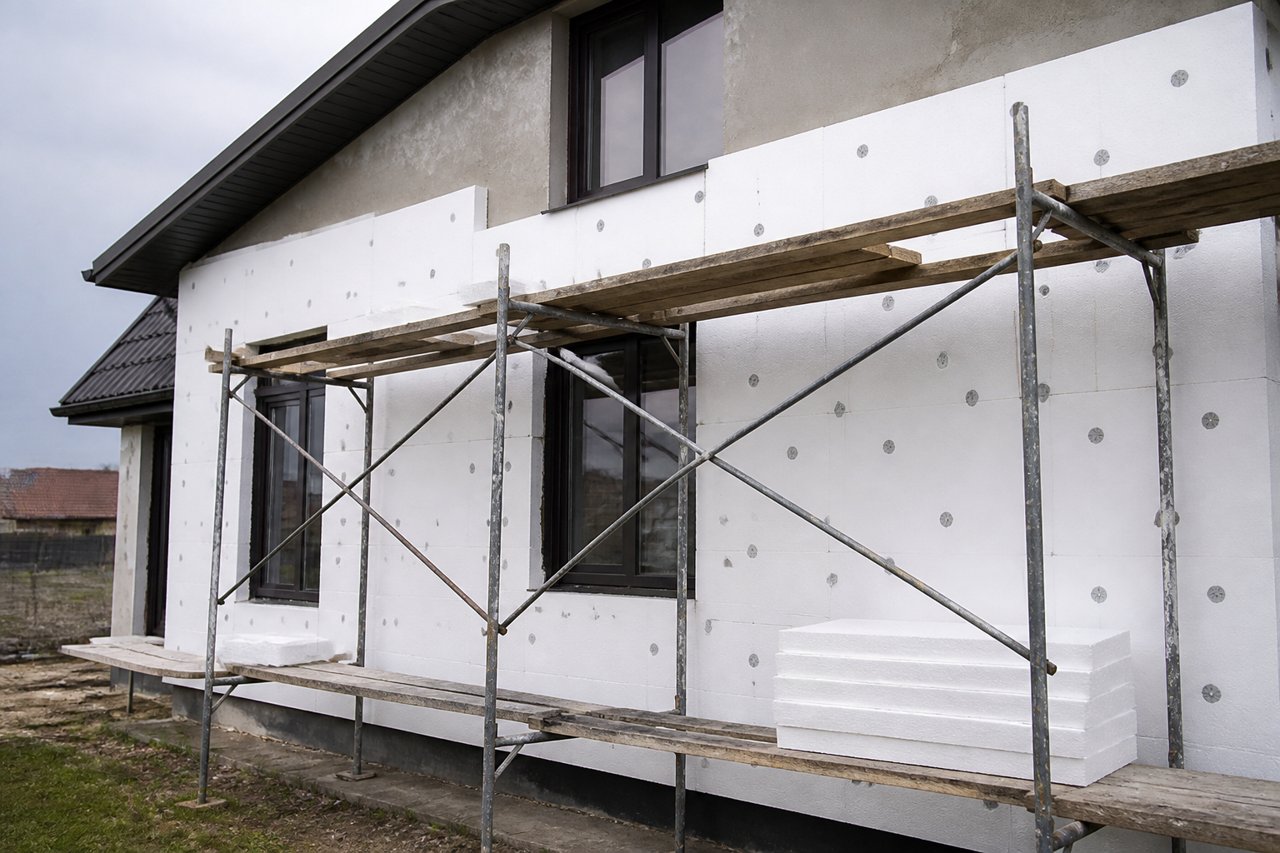
- ocieplenie ścian, dachu lub stropu,
- wymiana lub modernizacja źródła ciepła, np. kotła lub pompy ciepła,
- instalacja fotowoltaiczna lub inne rozwiązania z odnawialnych źródeł energii,
- modernizacja instalacji grzewczej i wentylacyjnej,
- materiały i usługi bezpośrednio związane z tymi pracami.
Ważne, by wydatek miał potwierdzenie w fakturze. Jeśli wykonawca lub sprzedawca nie jest czynnym podatnikiem VAT, mogą pojawić się problemy z odliczeniem. Przy większych inwestycjach warto więc wcześniej upewnić się, że dokumenty będą spełniały wymogi.
Rozliczenie krok po kroku
- Zbierz faktury. Upewnij się, że są wystawione na Ciebie (lub na współwłaścicieli, jeśli rozliczacie się razem) i że opis pozwala rozpoznać, czego dotyczy zakup. Zachowaj też potwierdzenia płatności.
- Sprawdź, czy wydatek się kwalifikuje. Porównaj swoje prace z zakresem ulgi. W razie wątpliwości zapytaj doradcę podatkowego lub urząd skarbowy.
- Zsumuj kwalifikowane koszty. Odejmij kwoty, które Ci zwrócono, oraz wydatki sfinansowane z dotacji. Pilnuj limitu odliczenia.
- Wypełnij załącznik PIT/O. To w nim wpisujesz dane o poniesionych wydatkach i kwotę odliczenia. Załącznik składasz razem z zeznaniem rocznym.
- Przenieś kwotę do zeznania. Odliczenie pomniejsza Twój dochód, więc wynik z PIT/O trafia do właściwego pola w zeznaniu (np. PIT-36 lub PIT-37, zależnie od źródła dochodów). Program do rozliczeń zwykle robi to automatycznie.
- Złóż zeznanie w terminie. Zwykle jest to czas do końca kwietnia roku następnego po roku podatkowym, ale sprawdź aktualny termin.
Rozliczenie w czasie i najczęstsze błędy
Jeśli Twój dochód w danym roku jest niższy niż kwota odliczenia, nie musisz tracić ulgi. Przepisy pozwalają rozłożyć odliczenie na kolejne lata, w ciągu ograniczonego okresu liczonego od momentu poniesienia pierwszego wydatku. Konkretną liczbę lat i sposób jej liczenia zweryfikuj w aktualnych przepisach, bo od tego zależy, czy zdążysz wykorzystać całość limitu.
Do najczęstszych błędów należą:
- wpisanie wydatków, które nie są związane z termomodernizacją,
- brak faktury lub faktura niezgodna z wymogami,
- nieodjęcie dotacji lub zwrotów od podstawy odliczenia,
- przekroczenie limitu albo podwójne odliczenie tego samego wydatku przez małżonków,
- pomylenie roku, w którym poniesiono wydatek, z rokiem, w którym wystawiono fakturę.
Jak się zabezpieczyć na wypadek kontroli
Dokumenty przechowuj co najmniej do czasu, aż upłynie termin przedawnienia zobowiązania podatkowego, który zazwyczaj wynosi pięć lat liczonych od końca roku, w którym upłynął termin płatności podatku. Warto zatrzymać faktury, umowy z wykonawcami, protokoły odbioru oraz dowody zapłaty. Jeśli urząd poprosi o wyjaśnienia, szybko wykażesz, że wydatki dotyczyły Twojego budynku i zakresu ulgi.
Nie zawsze trzeba robić wszystko samodzielnie. Przy większych kwotach, współwłasności lub działalności gospodarczej rozsądnie jest skonsultować się z księgowym albo doradcą podatkowym. Koszt takiej porady jest zwykle niewielki w porównaniu z wartością odliczenia, a pozwala uniknąć korekty zeznania.